Der Basisschutz für Ihren Alltag
Ich sorge dafür, dass Sie richtig versichert sind und nicht zu viel bezahlen.



Was zu Ihrem Privatschutz gehört
Vom Alltagsschaden über Haus und Grundstück bis zu besonderen Situationen: Hier sehen Sie, welche Bausteine zu einem vollständigen Privatschutz gehören und wann sich welcher für Sie lohnt.
Existenzielle Absicherung
Sie übersehen als Fußgänger beim Überqueren der Straße einen Radfahrer. Dieser stürzt beim Ausweichen, bricht sich den Arm und fordert Schmerzensgeld von Ihnen.
Die Versicherung bezahlt die kompletten Arztkosten, das Schmerzensgeld und den Verdienstausfall des Radfahrers, damit Sie nicht privat mit Ihrem Ersparten haften müssen.
Wer braucht diese Versicherung wirklich?
- Beamte: z. B. Lehrer, Polizisten, Verwaltungsbeamte. Bei grober Fahrlässigkeit holt sich der Staat das Geld per Gesetz zwingend von Ihnen persönlich zurück.
- Angestellte im öffentlichen Dienst: z. B. Erzieher in städtischen Kitas, Angestellte in Ämtern. Für Sie gilt der Tarifvertrag TVöD – auch hier haften Sie bei groben Fehlern persönlich.
- Arbeiter im öffentlichen Dienst: z. B. Mitarbeiter am städtischen Bauhof, Stadtgärtner, Straßenwärter. Verursachen Sie z. B. mit dem Räumfahrzeug grob fahrlässig einen schweren Schaden, werden Sie vom Dienstherrn zur Kasse gebeten.
- Nicht nötig für: normale Arbeitnehmer in der Privatwirtschaft (z. B. Werbeagenturen, Autohäuser, Handwerksbetriebe) – hier schützt das gesetzliche Haftungsprivileg extrem gut, im Regelfall haftet die Betriebshaftpflicht des Chefs.
Sie verlieren den Generalschlüssel für Ihre Schule, Ihre Behörde oder Ihren Bauhof. Die gesamte elektronische Schließanlage des Gebäudes muss wegen des Sicherheitsrisikos für 25.000 € komplett ausgetauscht werden.
Die Versicherung übernimmt die immense Rechnung der Schließanlage und wehrt unberechtigte Forderungen Ihres Dienstherrn für Sie ab, damit Sie nicht mit Ihrem Privatvermögen dafür geradestehen müssen.
Beim privaten Heimwerken im Garten kippt Ihnen aus Unachtsamkeit ein großer Kanister mit chemischem Holzschutzmittel oder Altöl um. Die Flüssigkeit sickert in den Rasen und kontaminiert den benachbarten Fischteich Ihres Nachbarn.
Die Versicherung übernimmt die oft immensen Kosten für das Abtragen des verseuchten Bodens, den Austausch des Erdreichs und die Entschädigung des Nachbarn.
Während Sie am Wochenende verreist sind, hebeln Einbrecher Ihre Terrassentür aus, durchwühlen die Wohnung und stehlen Ihre Laptops, den Fernseher und teuren Schmuck.
Sie müssen Ihre Einrichtung nach einem Einbruch oder Brand nicht mühsam vom eigenen Ersparten neu kaufen – die Versicherung zahlt Ihnen das Geld für den kompletten Neukauf.
Nach einem extremen Starkregen schafft die städtische Kanalisation die Wassermassen nicht mehr. Das Wasser drückt rückwärts durch die Rohre (Rückstau) und Ihr Keller steht komplett unter Schlammwasser.
Die Versicherung übernimmt die teuren Kosten für das Auspumpen, Trocknen und ersetzt alle Möbel und Geräte, die im Schlamm zerstört wurden. Ohne diesen Baustein zahlt die normale Hausratversicherung bei Überschwemmung keinen Cent.
Situationsabhängige Absicherung
Ein online bestelltes Sofa wird beschädigt geliefert. Der Händler verweigert stur die Rücknahme und Sie müssen Ihr Geld einklagen. Oder im Dienstrecht: Ihr Dienstherr erteilt Ihnen eine ungerechtfertigte, schlechte Dienstbeurteilung oder leitet ein unbegründetes Disziplinarverfahren gegen Sie ein.
Sie können Ihr gutes Recht ohne finanzielles Risiko einfordern – die Versicherung zahlt den Anwalt und den Prozess. Da der Berufsrechtsschutz fast nie einzeln verkauft wird, sichert dieses Kombipaket Sie privat und im Job perfekt ab.
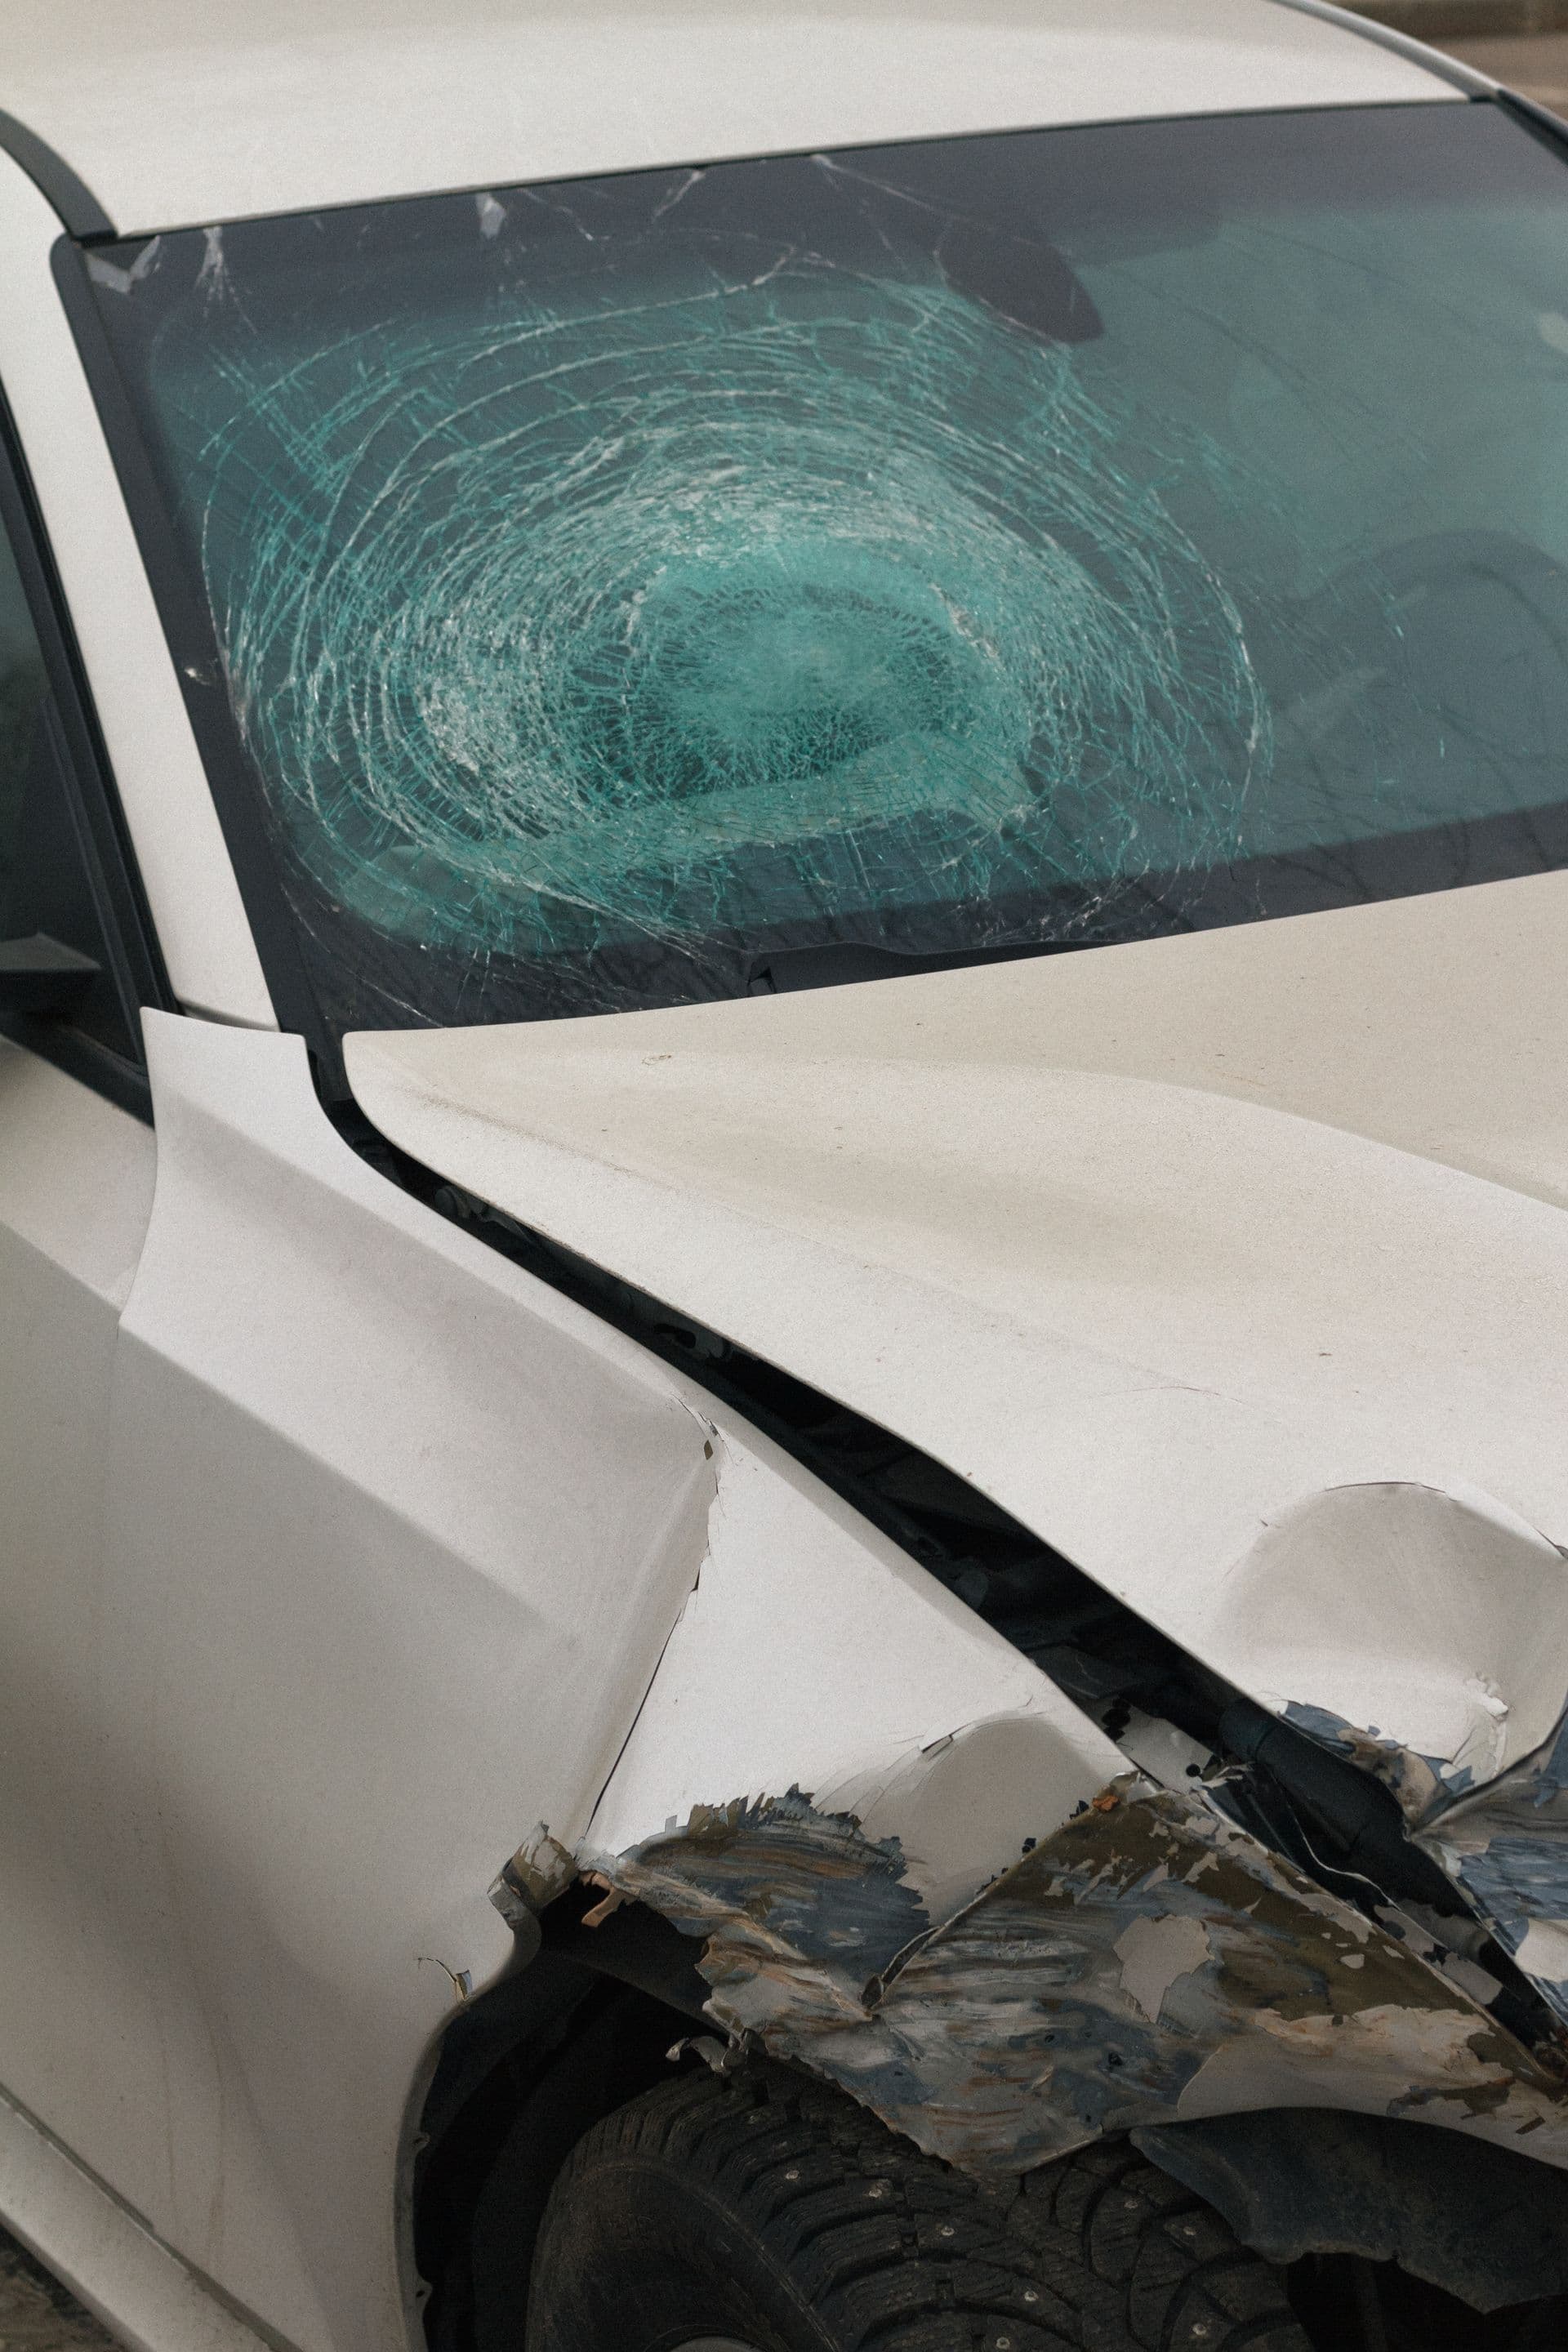
Nach einem Autounfall behauptet der Unfallgegner plötzlich, Sie hätten die rote Ampel übersehen. Es drohen Fahrverbot und hohe Kosten.
Die Versicherung zahlt ein teures mathematisches Gutachten zur Unfallrekonstruktion und den spezialisierten Anwalt, um Ihre Unschuld zu beweisen und den Schaden am Auto einzufordern.
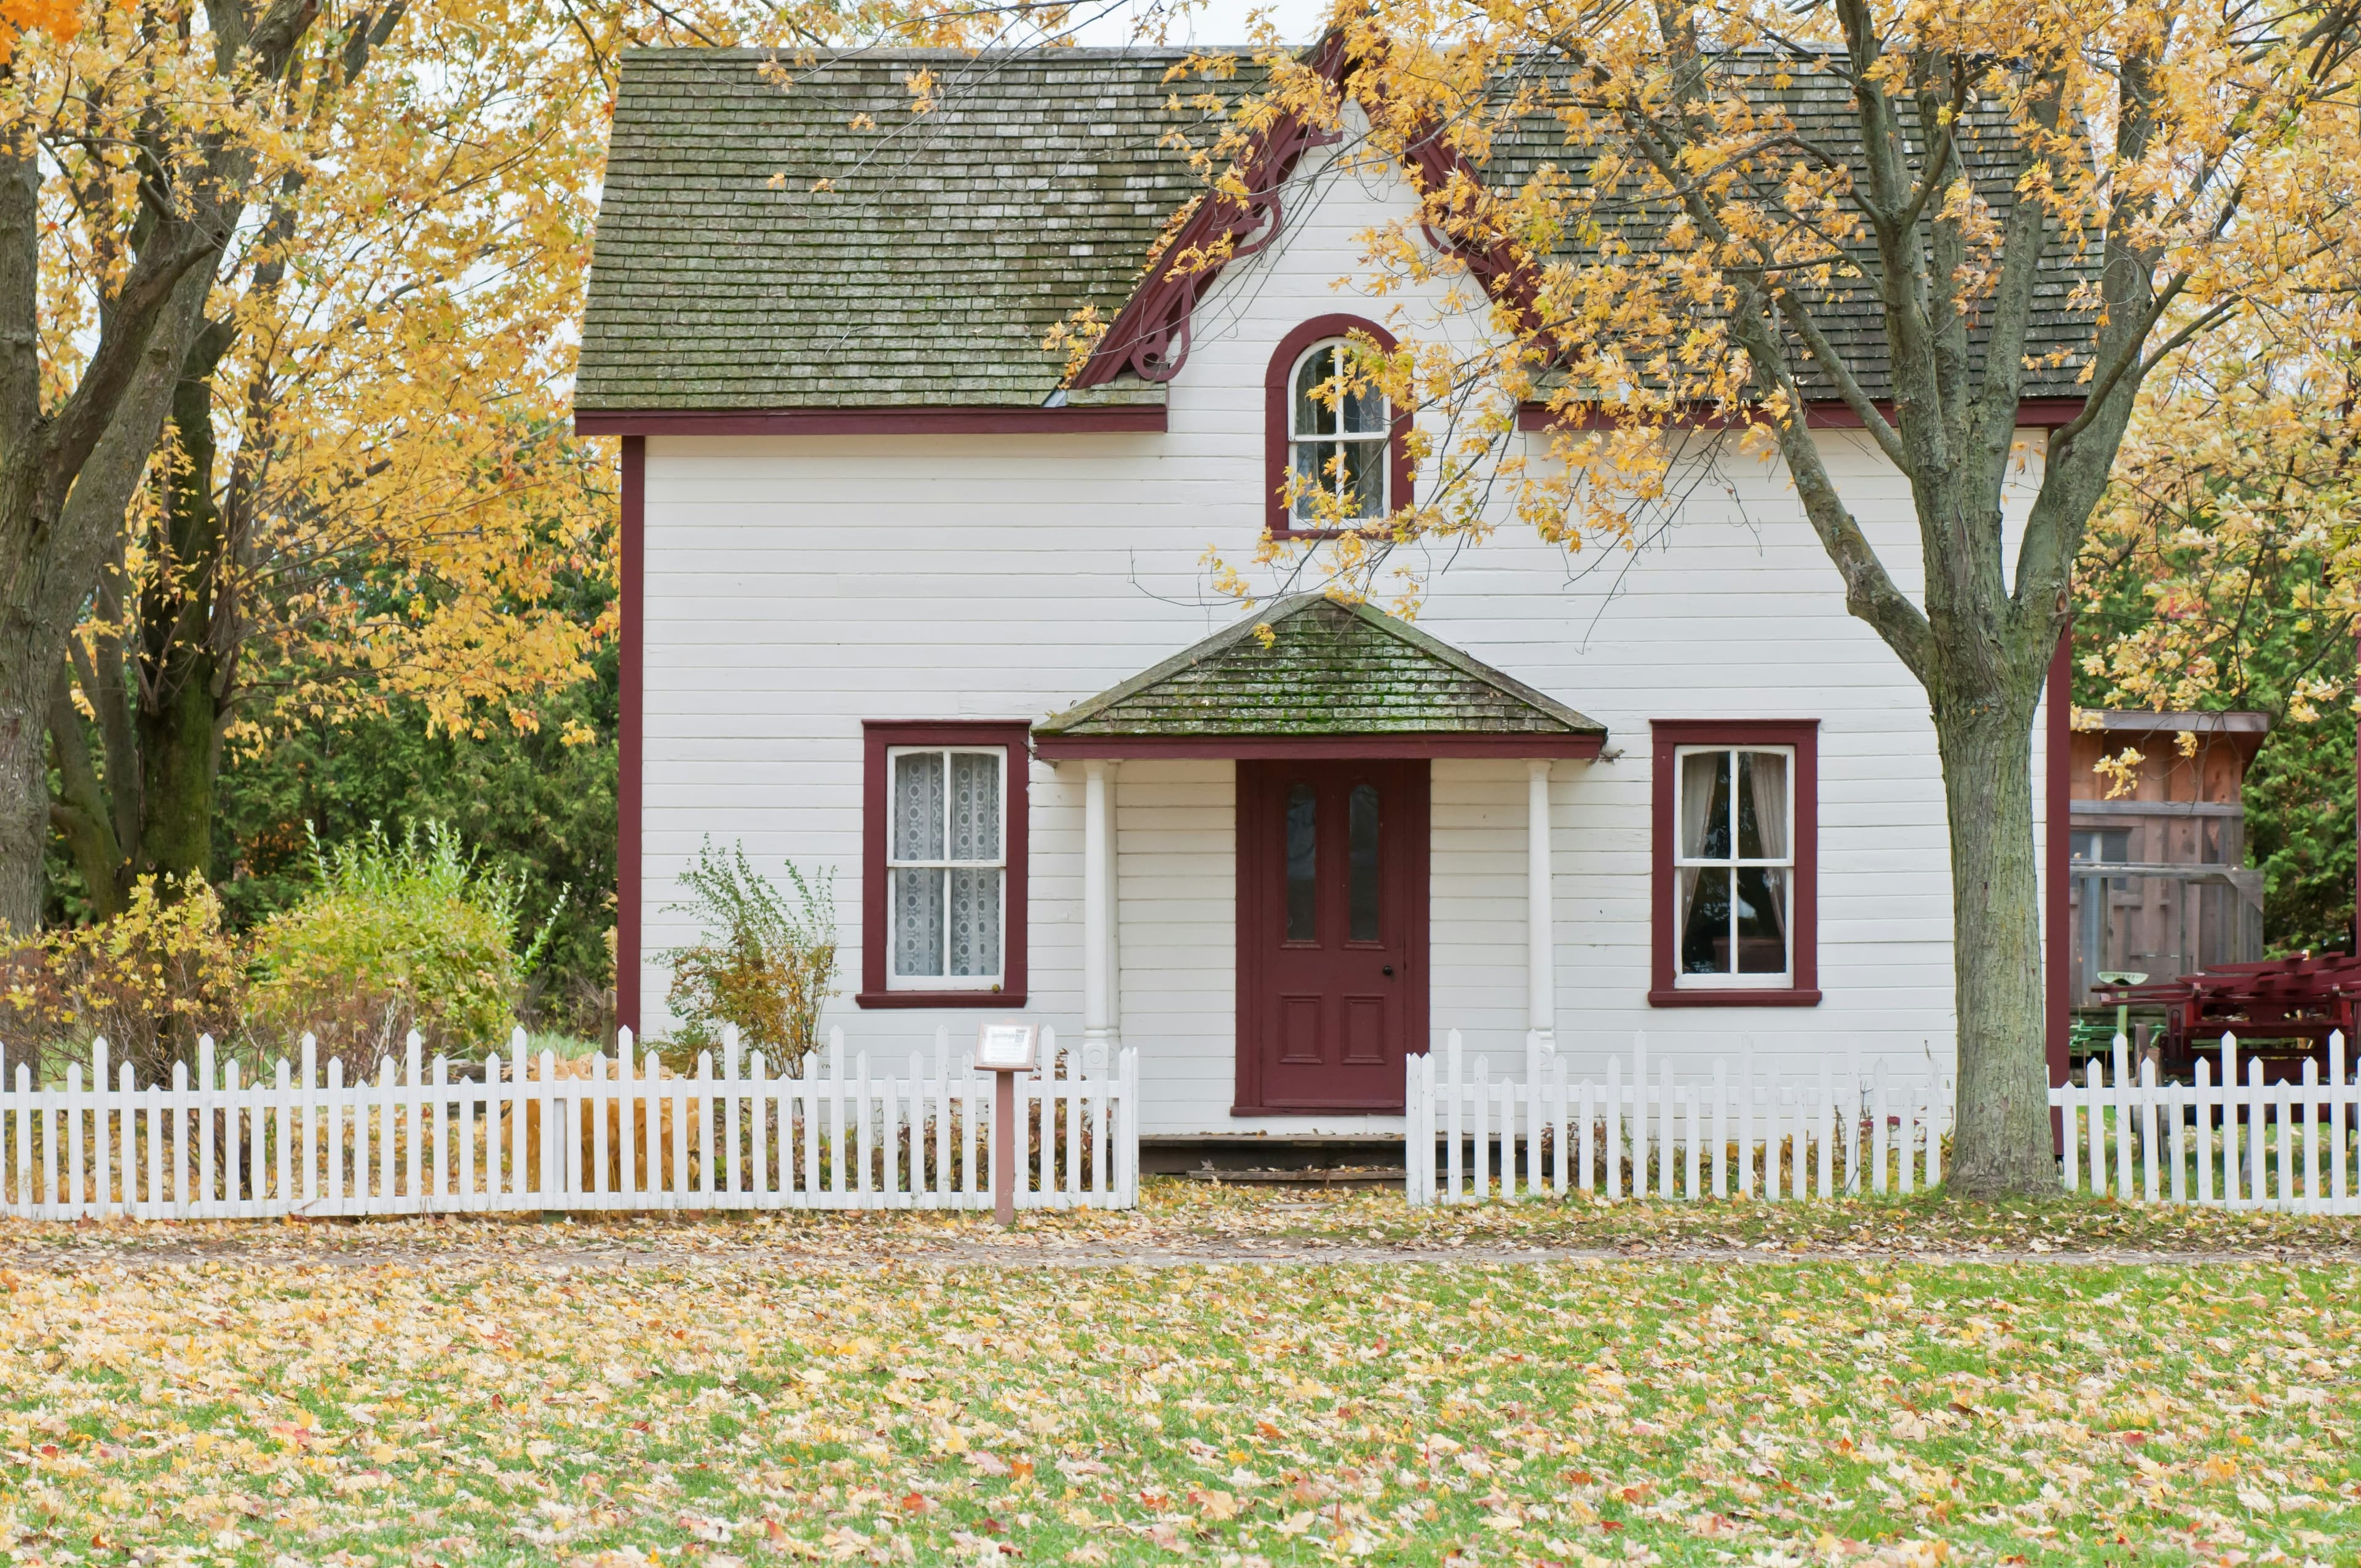
Ein schwerer Orkan fegt über Ihre Region und deckt eine große Fläche Ihres Hausdaches ab. Durch das Loch dringt Regenwasser ungehindert in das Obergeschoss ein.
Die Versicherung bezahlt die Dachdeckerfirma für die komplette Neueindeckung und übernimmt die Trocknungskosten der durchnässten Wände.
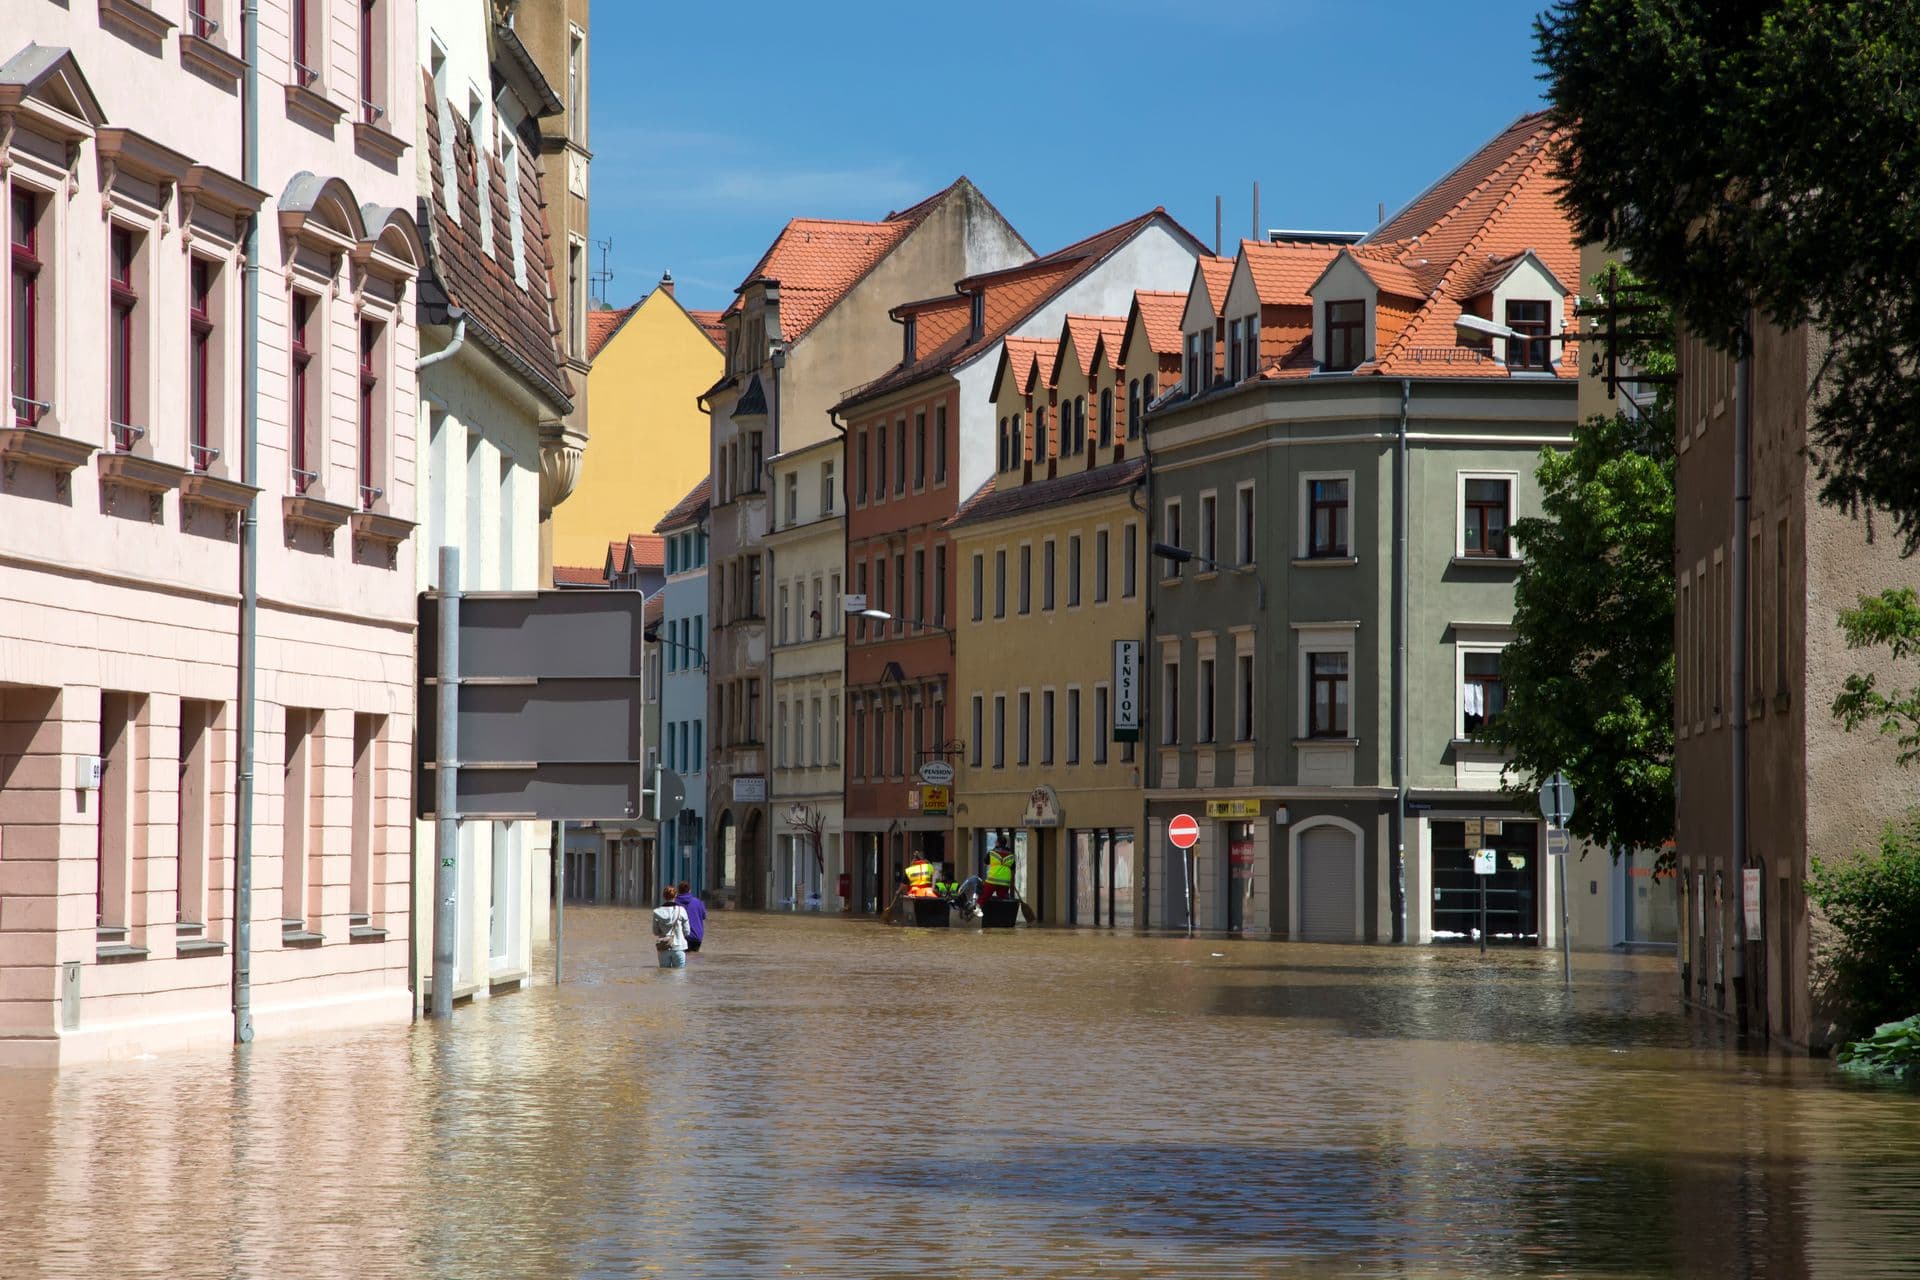
Ein nahegelegener Fluss tritt nach tagelangem Dauerregen über die Ufer und flutet das gesamte Erdgeschoss Ihres Hauses.
Sie rettet Sie vor dem Ruin bei Naturkatastrophen. Die Versicherung übernimmt die Kernsanierung des Hauses nach einer Überschwemmung oder einem Erdrutsch.
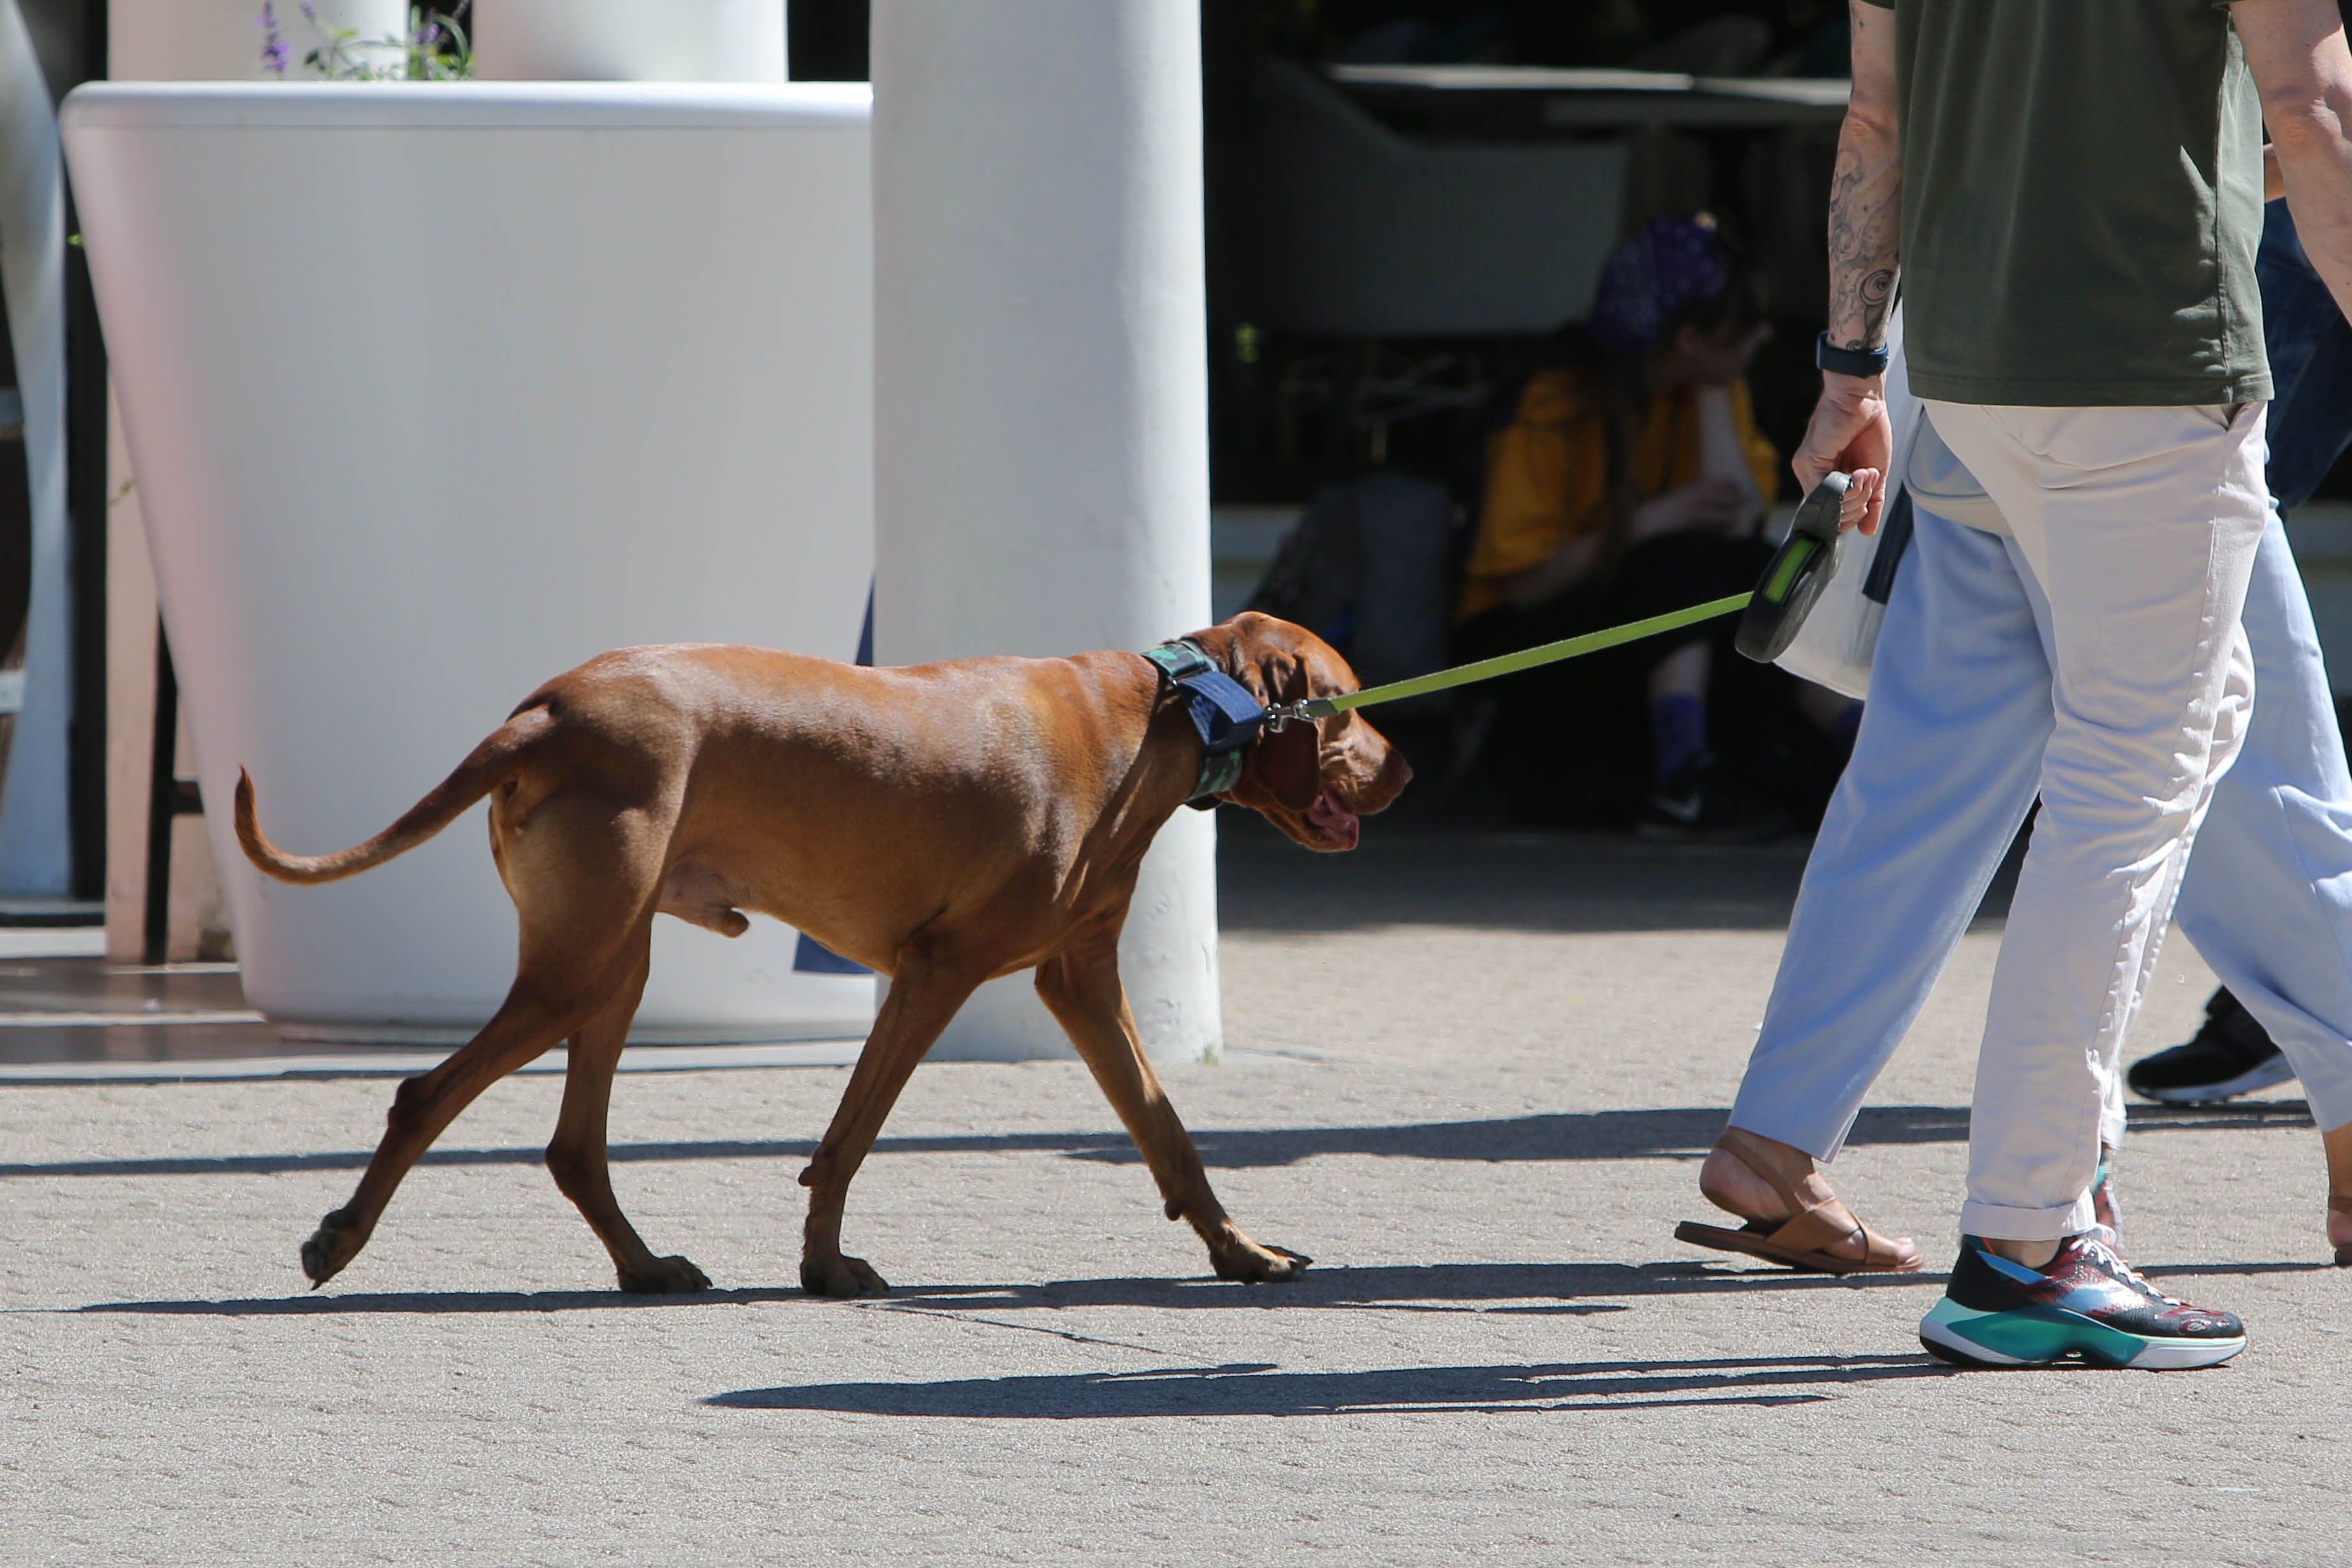
Ihr Hund erschrickt vor einem Geräusch, reißt sich von der Leine los, rennt auf die Straße und verursacht eine Massenkarambolage zwischen drei Fahrzeugen.
Sie fängt die oft millionenschweren Schadensersatzforderungen (Blechschäden und Personenschäden) auf, für die Sie als Tierhalter laut Gesetz lebenslang persönlich haften müssten.
An einem eisigen Wintermorgen wird der Gehweg vor Ihrem vermieteten Mehrfamilienhaus nicht rechtzeitig gestreut. Ein Passant rutscht aus und bricht sich schwer die Hüfte.
Die Versicherung prüft die Rechtslage, wehrt unberechtigte Forderungen ab und zahlt im Ernstfall das Schmerzensgeld sowie die Behandlungskosten des Verletzten.
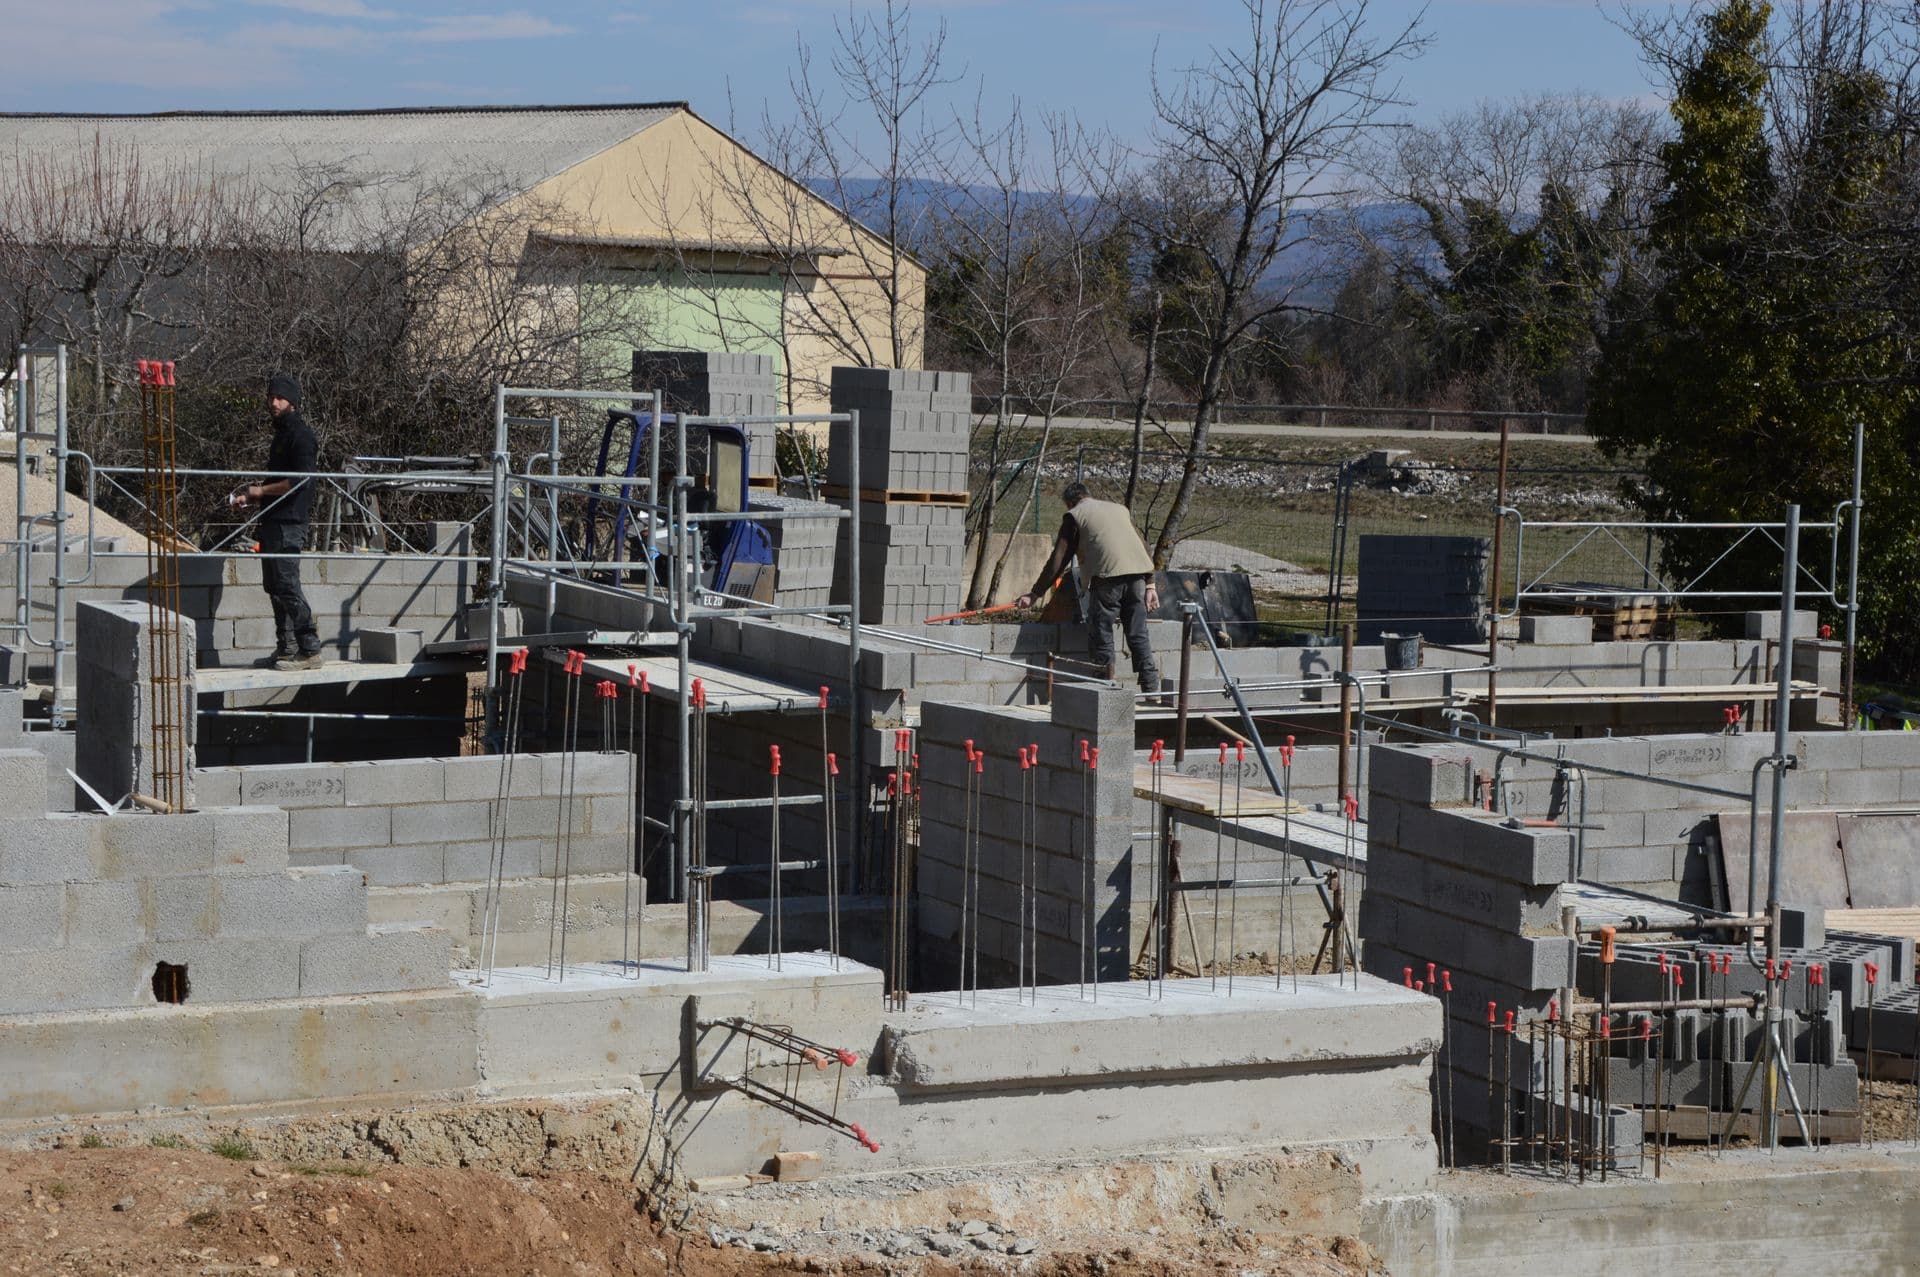
Auf Ihrer Baustelle stürzt ein schlecht gesichertes Baugerüst um und begräbt das frisch lackierte, geparkte Auto Ihres Nachbarn unter sich.
Da Sie als Bauherr für alles haften, was auf Ihrer Baustelle passiert, schützt Sie diese Police vor Schadensersatzansprüchen von Nachbarn oder verunglückten Personen.
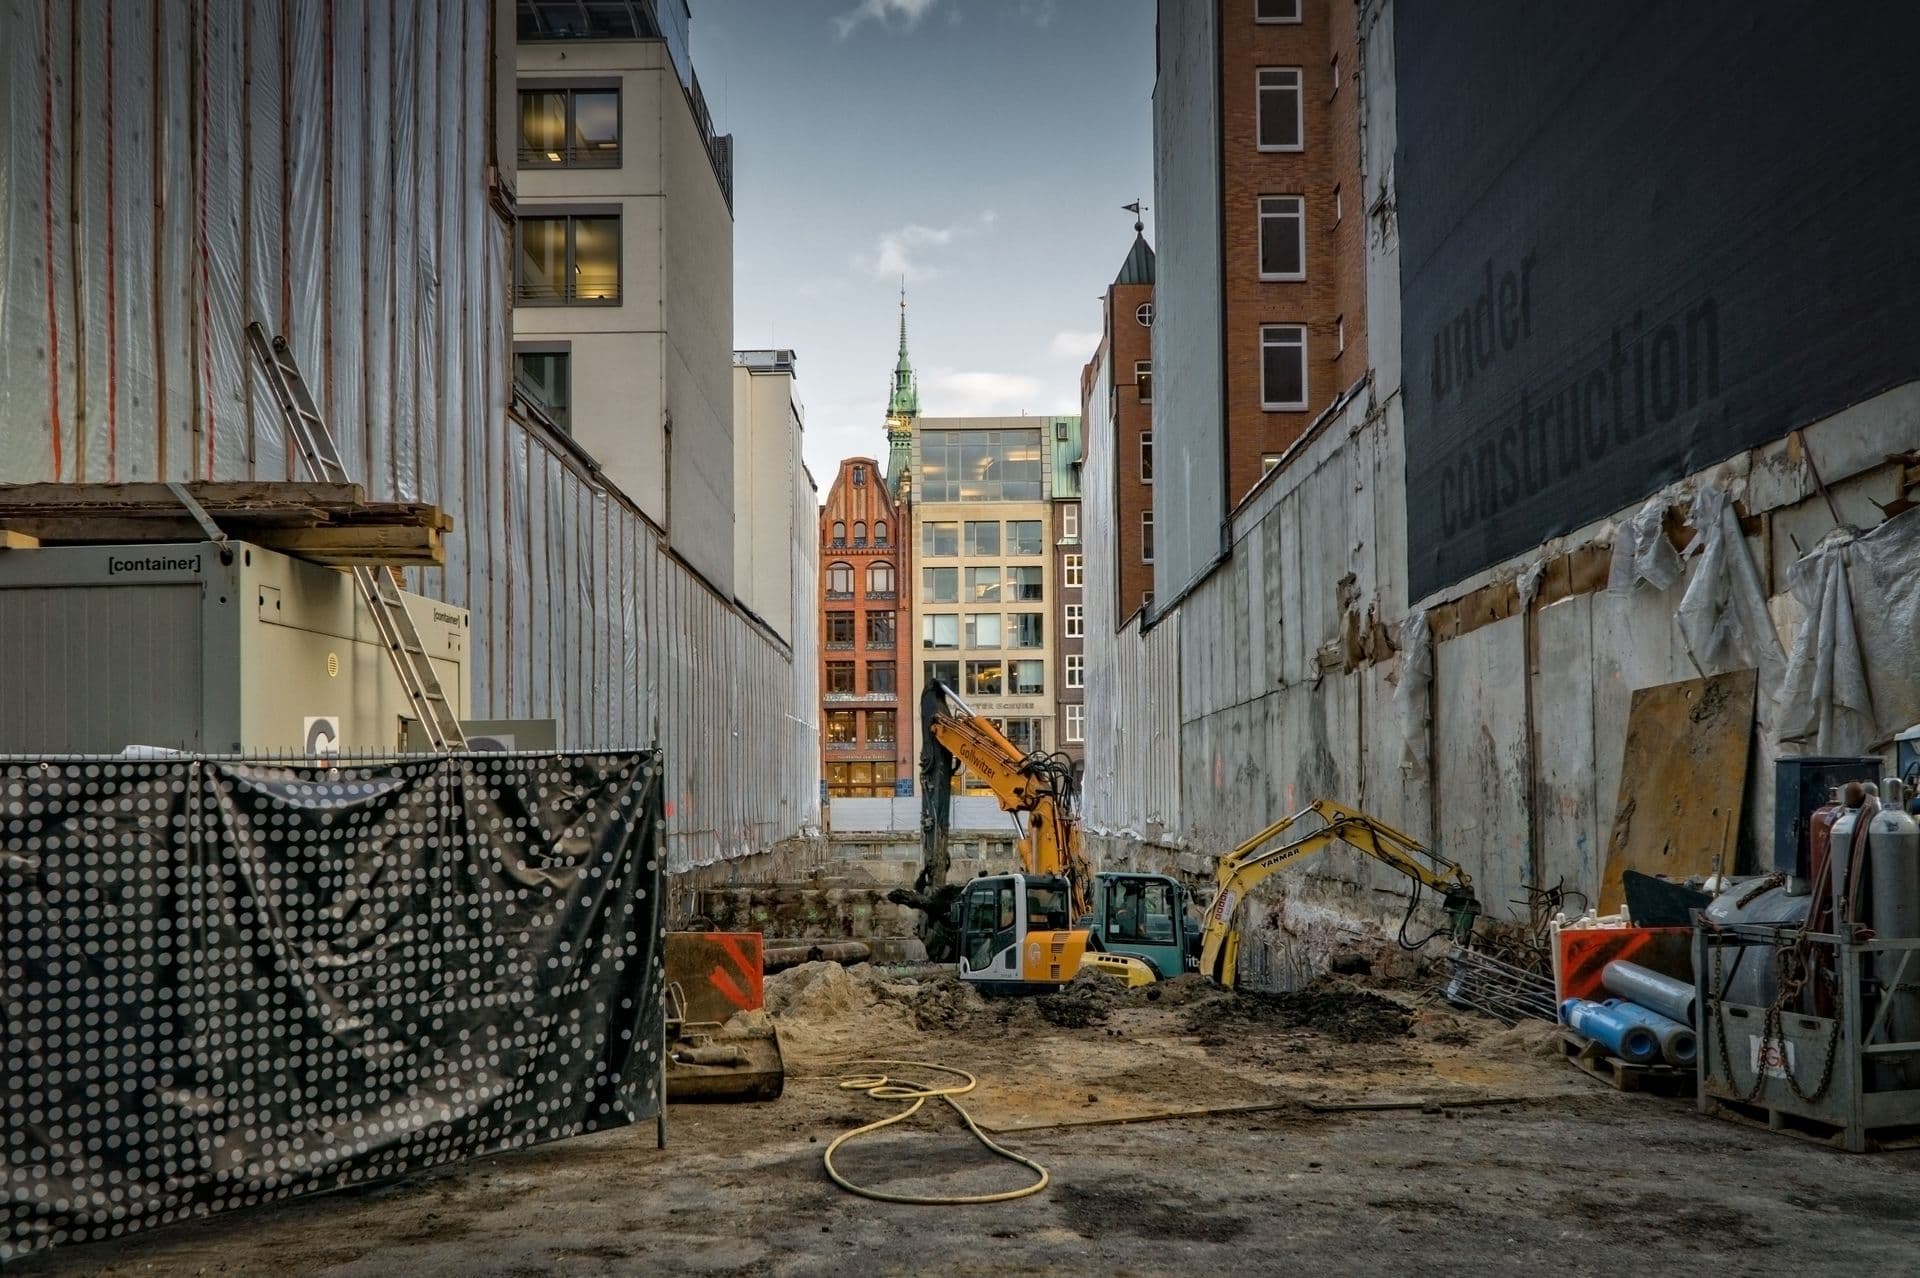
Jugendliche dringen nachts auf Ihre ungesicherte Rohbaustelle ein, werfen frisch gemauerte Wände um und zerstören bereits gelieferte Heizungselemente.
Sie müssen den Bau bei Vandalismus, Diebstahl von eingebautem Material oder Unwetterschäden nicht doppelt bezahlen. Die Versicherung trägt die Kosten für Material und Handwerker, um den vorherigen Zustand wiederherzustellen.
Ihr im Keller verbauter Öltank wird unbemerkt durchgerostet und undicht. Hunderte Liter Heizöl sickern tief in den Boden und fließen in das Grundwasser.
Sie bewahrt Sie vor dem Ruin bei Umweltschäden. Die Versicherung bezahlt den extrem teuren Bodenaustausch durch Spezialfirmen und die Reinigung des Grundwassers.
Bei einer Treibjagd löst sich unbeabsichtigt ein Schuss aus Ihrer Waffe, prallt an einem Ast ab und verletzt einen Jagdkollegen schwer.
Sie deckt die extrem hohen Haftungsrisiken ab, die beim Umgang mit Schusswaffen, Munition und Jagdhunden im Revier entstehen können.
Beim Anlegen im Yachthafen verschätzen Sie sich mit dem Wind und rammen die Steganlage sowie ein fremdes Nachbarboot. Oder: Ihr am Steg angeleintes Segelboot wird nachts durch einen schweren Sturm losgerissen und erleidet am Ufer einen Totalschaden am Rumpf.
Sie sind sowohl vor den Forderungen anderer geschützt als auch finanziell abgesichert, wenn Ihr eigenes, wertvolles Boot beschädigt oder gestohlen wird.
Komfort & Spezial-Bausteine
Nach der Trennung kommt es zu einem langwierigen, teuren Streit vor dem Familiengericht über die Aufteilung Ihres Vermögens und Ihrer gemeinsamen Eigentumswohnung.
Sie müssen die immensen Anwalts- und Gerichtskosten eines Scheidungsverfahrens nicht komplett allein tragen. Wichtig für Ihre Planung: Hier gelten meist strenge Wartezeiten von bis zu 3 Jahren.
Ihr Ex-Partner verweigert nach der Trennung den rechtlich zustehenden Kindesunterhalt, während Sie sich gleichzeitig uneins darüber sind, wer das Aufenthaltsbestimmungsrecht für das Kind hat.
Die Versicherung übernimmt die Kosten für den Anwalt, damit Sie die Interessen und den Unterhalt Ihres Kindes ohne finanzielles Risiko durchsetzen können.
Ihr Nachbar zieht eigenmächtig einen massiven Holzzaun mitten über die Grenze Ihres Grundstücks und weigert sich strikt, diesen wieder zurückzubauen.
Die Versicherung trägt die Kosten für Anwälte, Vermesser oder Gutachter, um den Grenzstreit sauber zu klären, ohne dass Sie auf den Kosten sitzen bleiben.
Ein unzufriedener Bürger oder Kunde bezichtigt Sie im Dienst fälschlicherweise der Unterschlagung oder Bestechlichkeit, woraufhin die Staatsanwaltschaft ein Ermittlungsverfahren einleitet.
Sie bekommen ab der ersten Sekunde des Ermittlungsverfahrens einen hochspezialisierten Strafverteidiger an Ihre Seite gestellt, dessen enorme Honorare komplett übernommen werden.
Nach dem Tod eines Verwandten fordert ein Miterbe plötzlich einen unberechtigten Pflichtteil am Nachlass und ficht das Testament an.
Ein Anwalt prüft Ihre Ansprüche und vertritt Sie im Erbstreit, ohne dass die Kosten Ihre miterbte Summe sofort wieder auffressen.
Sie erhalten eine extrem teure Abmahnung einer Anwaltskanzlei, weil über Ihren Internetanschluss (vielleicht sogar durch Ihre Kinder) angeblich ein geschützter Film illegal gestreamt wurde.
Ein spezialisierter IT-Anwalt prüft die Abmahnung, wehrt unberechtigte Forderungen ab und schützt Sie vor überteuerten Strafzahlungen im Netz.
Sie werden auf der Straße grundlos angegriffen und verletzt. Der Täter wird gefasst und es kommt zum Strafprozess.
Die Versicherung bezahlt Ihren Anwalt, damit Sie als Nebenkläger direkt im Prozess auftreten und Schmerzensgeld vom Täter fordern können, ohne auf einen zivilrechtlichen Folgeprozess warten zu müssen.
Ihnen rutscht beim Kochen ein schwerer gusseiserner Bräter aus der Hand und zertrümmert Ihr teures Induktions- oder Cerankochfeld in der Küche.
Die Versicherung zahlt den schnellen Austausch des Kochfelds oder einer zerbrochenen Fensterscheibe. Da diese Schäden selten existenzbedrohend sind, ist dieser Baustein ein reiner Komfort-Zusatz.
Was kostet Ihr Hausratschutz?
Der Preis richtet sich vor allem nach Wohnfläche und Ausstattung. Stellen Sie Ihre Eckdaten ein – ich liefere Ihnen anschließend den passenden Tarif.
Unverbindliche Modellrechnung – konkrete Tarife und Leistungen vergleiche ich gerne persönlich mit Ihnen.
Ihr Hab und Gut ist abgesichert – und Ihr Einkommen?
Hausrat, Haftpflicht und Rechtsschutz fangen Schäden ab. Berufsunfähigkeit und Altersvorsorge sichern das, womit Sie all das bezahlen.
Zahnersatz, Chefarzt, Brille – die Kasse zahlt nur einen Teil.
Mit gezielten Zusatztarifen schließen Sie genau die Lücken, die im Ernstfall am schnellsten teuer werden.
Welcher Basisschutz ist für Sie wirklich Pflicht?
Ich prüfe Ihre bestehenden Verträge und sage Ihnen ehrlich, was fehlt – und was Sie sich sparen können.